Program buka rekening massal berpotensi memperbanyak korban jeratan pinjol, judol, dan penipuan
● Pemerintah bersiap membuat rekening massal untuk 200 juta WNI. ● Program senilai Rp11 triliun ini salah satunya bertujuan memperbaiki penyaluran bantuan sosial. ● Ada risiko yang amat besar jika program ini d...
● Pemerintah bersiap membuat rekening massal untuk 200 juta WNI.
● Program senilai Rp11 triliun ini salah satunya bertujuan memperbaiki penyaluran bantuan sosial.
● Ada risiko yang amat besar jika program ini diluncurkan tanpa persiapan matang.
Pemerintah bersama Bank Rakyat Indonesia (BRI) dan Bank Syariah Indonesia (BSI) berencana membuka rekening bank bagi sekitar 200 juta penduduk Indonesia. Tak hanya rekening, pemerintah juga akan menyertai pemberian gawai gratis penunjang berupa ponsel secara bersamaan.
Rencana ini akan dilakukan secara bertahap dengan menggunakan Nomor Induk Kependudukan (NIK) dan sinkronisasi data kependudukan. Jika terlaksana, kebijakan ini akan menjadi salah satu perluasan akses layanan keuangan terbesar di Indonesia yang sebetulnya berpotensi membawa manfaat yang besar.
Bagi masyarakat yang belum terlayani perbankan, rekening dapat menyediakan tempat menyimpan uang yang lebih aman dibandingkan uang tunai dan jadi langkah awal penetrasi ke produk dan layanan keuangan.
Manfaat lainnya adalah penyaluran bantuan pemerintah. Bantuan yang ditransfer langsung melalui rekening dapat membantu proses rekonsiliasi dan mengurangi kesalahan administrasi, sepanjang data penerima, rekening, dan proses pembayaran akurat.
Namun, besarnya jumlah rekening yang dibuka tidak dengan sendirinya menjamin hasil yang diharapkan. Banyak hal yang perlu dipersiapkan dengan sebaik-baiknya terlebih dahulu karena ada risiko yang tak kalah berbahaya yang mengancam.
Read more: Selama desil kemiskinan kusut, program bansos akan terus semrawut
Melanggar prinsip kerahasiaan perbankan
Sebelum membicarakan manfaat dan risikonya, kebijakan ini bisa menyalahi dua hal sekaligus. Ini terkait sistem perbankan yang dibuat sangat ketat untuk keamanan.
Pertama, prinsip dasar perjanjian. Produk perbankan termasuk rekening bank diawali dengan perjanjian antara kedua belah pihak: calon nasabah dan bank.
Rekening bank harus dibuka dengan persetujuan calon nasabah karena prinsip perjanjian yakni asas konsensualisme, kebebasan berkontrak dan asas kepribadian.
Kedua, tindakan membuka rekening tanpa persetujuan nasabah adalah pelanggaran atas perlindungan data pribadi dan prinsip mutlak kerahasiaan bank. Sebab, pembuatan rekening baru diperlukan data pribadi yang terdapat pada KTP.
Maka dari itu, angka 200 rekening juta ini perlu dibaca dengan hati-hati. Rencana tersebut tidak berarti terdapat 200 juta orang Indonesia yang saat ini sama sekali belum memiliki akses keuangan. Pemerintah juga merencanakan pembukaan rekening baru bagi orang yang sudah memilikinya.
Pembukaan rekening baru ini hanya akan bermanfaat apabila masyarakat mampu dan mau menggunakannya. Namun, yang perlu dipenuhi terlebih dahulu dan sangat krusial adalah, apakah individu tersebut mengetahui akan dibuatkan rekening bank dan melakukan akad perjanjian tanpa boleh diwakilkan.
Read more: Laporan konsumen terhadap pinjol dan perbankan kian marak: Akses keuangan kurang diimbangi literasi masyarakat
Pinjol, judol, dan penipuan keuangan bakal merajarela
Akses keuangan di era digital saat ini sudah sangat maju. Berbagai layanan dan transaksi bernilai besar pun bisa dilakukan kapan saja dan di mana saja tanpa perlu lagi mengunjungi kantor cabang.
Kemudahan serupa juga diterapkan oleh penyedia pinjaman online (pinjol) bahkan operator judi online (judol), khususnya pada sistem verifikasi atau know your customer (KYC). Cukup foto selfie bersama KTP, uang langsung tersalurkan ke rekening dalam hitungan menit saja.
Karena itulah, pembukaan rekening baru khususnya bagi masyarakat yang awam terhadap layanan perbankan digital justru berisiko membuka celah perilaku keuangan negatif dan kejahatan siber.
Sepanjang Januari - Agustus 2026, Otoritas Jasa Keuangan (OJK) mencatat ada 26.729 pengaduan terkait pinjaman daring ilegal dan menghentikan 951 entitas pinjaman daring ilegal.
Read more: Tak hanya melalui algoritma saja, AI juga pintar berkonten untuk pinjol dan judol
Angka ini bukan bukti bahwa kepemilikan rekening menyebabkan seseorang terjerat pinjaman ilegal. Namun, angka tersebut menunjukkan lingkungan digital yang akan dimasuki nasabah baru tidak sepenuhnya aman.
Tanpa pengetahuan dasar mengenai fungsi instrumen keuangan, masyarakat—terutama kelompok rentan dan generasi muda (usia 15 – 17 tahun dengan tingkat literasi hanya 56,04%) cenderung memperlakukan rekening digital sekadar sebagai saluran instan memperoleh duit tanpa menyadari risiko jangka panjangnya.
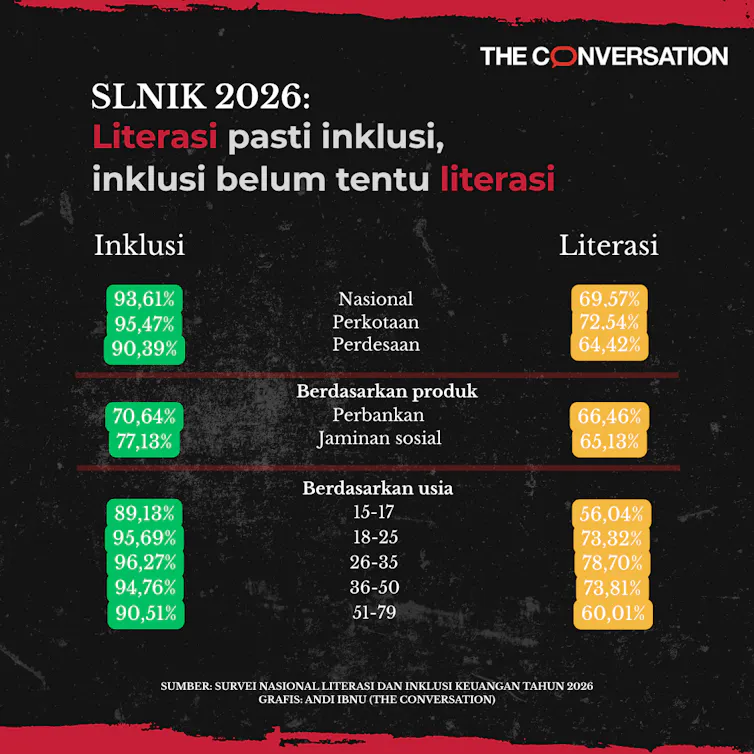
Indonesia sendiri, melansir Global Fraud Index, menempati peringkat kedua sebagai negara paling rentan penipuan keuangan dari 112 negara (skor kerentanan 6,53/10). Modus kejahatan yang marak terjadi adalah phishing, rekayasa sosial (social engineering), dan penipuan investasi.
Salah-salah, kebijakan pembukaan rekening ini malah menjerumuskan lebih banyak masyarakat ke jerat utang pinjol-judol dan kejahatan finansial lainnya.
Read more: Jebakan keuangan digital: mengapa Gen Z rentan terjerat pinjol dan ‘paylater’?
Literasi dan sistem keamanan keuangan perlu dipersiapkan
Perlu diluruskan, rekening bank baru bukan penyebab penipuan, judol, pinjol ilegal, ataupun perilaku negatif keuangan lainnya.
Namun, keberhasilan kebijakan inklusi keuangan seharusnya tidak bisa hanya diukur berdasarkan jumlah rekening yang berhasil dibuat. Rekening yang dibuka tetapi tidak pernah digunakan, tidak dipahami pemiliknya, atau sekadar menjadi tempat masuk dan keluarnya bantuan pemerintah belum tentu menunjukkan inklusi keuangan yang bermakna.
Kita perlu memahami bahwa semakin mudah seseorang masuk ke dalam ekosistem keuangan digital, semakin besar pula paparannya terhadap risiko yang ada di dalam ekosistem tersebut, terlebih ketika orang tersebut tidak memiliki literasi yang kuat.
Nasabah baru yang belum terbiasa dengan layanan digital dapat menjadi kelompok yang lebih rentan. Mereka mungkin belum mampu membedakan mana pesan resmi bank, mana pesan penipuan, dan belum memahami pentingnya menjaga PIN dan OTP. Mereka juga belum mengetahui risiko meminjamkan rekening kepada orang lain.
Read more: Literasi keuangan syariah bisa jadi penangkal pinjol dan judol
Risiko juga tidak sepenuhnya berasal dari ketidaktahuan pengguna. Desain layanan digital dapat mengubah perilaku masyarakat. Transaksi yang semakin cepat dan mudah memang memberikan manfaat, tetapi juga mengurangi hambatan ketika seseorang hendak membelanjakan atau memindahkan uang.
Terlebih, Indonesia saat ini dihadapkan rendahnya pemahaman keamanan digital, tingginya intensitas penipuan yang dibarengi dengan minimnya intervensi pemerintah dalam perlindungan konsumen jasa keuangan.
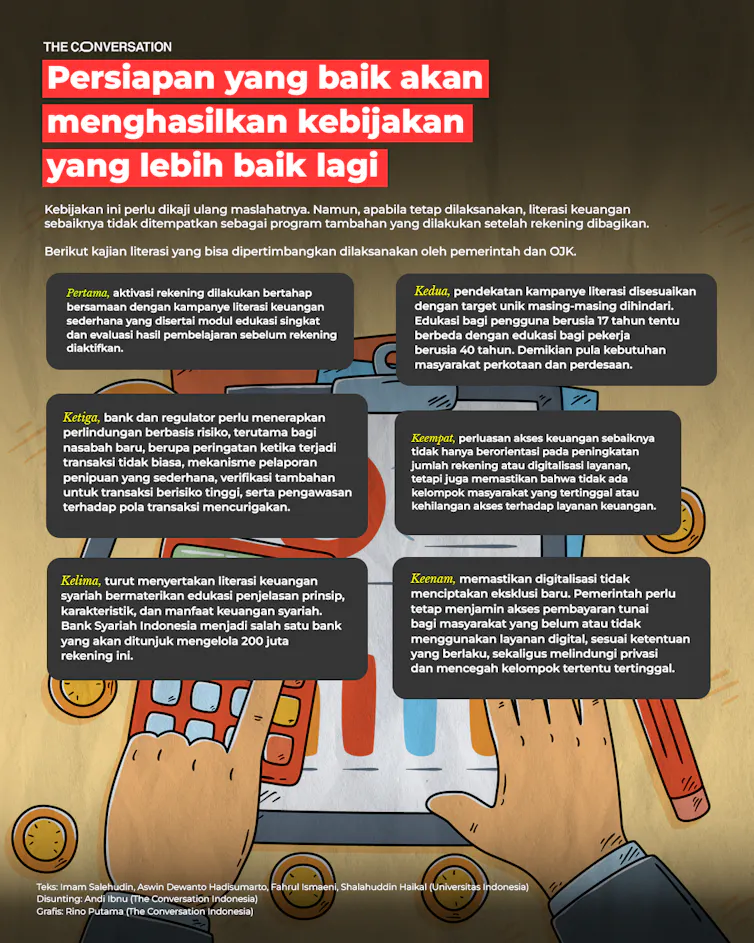
Penting bagi pemerintah dan OJK agar menempatkan literasi dan perlindungan konsumen sebagai bagian dari desain kebijakan sejak awal, bukan sebagai program tambahan setelah jutaan rekening dibuka.
Semua ini perlu dipersiapkan dengan sebaik-baiknya agar program pemerintah bisa sukses dan masyarakat pun bisa memahami dan memanfaatkan akses keuangan yang diberikan pemerintah secara aman, bertanggung jawab, dan berkelanjutan.